Berita
Indef Nilai Omnibus Law Obral Kemudahan bagi Pengemplang Pajak
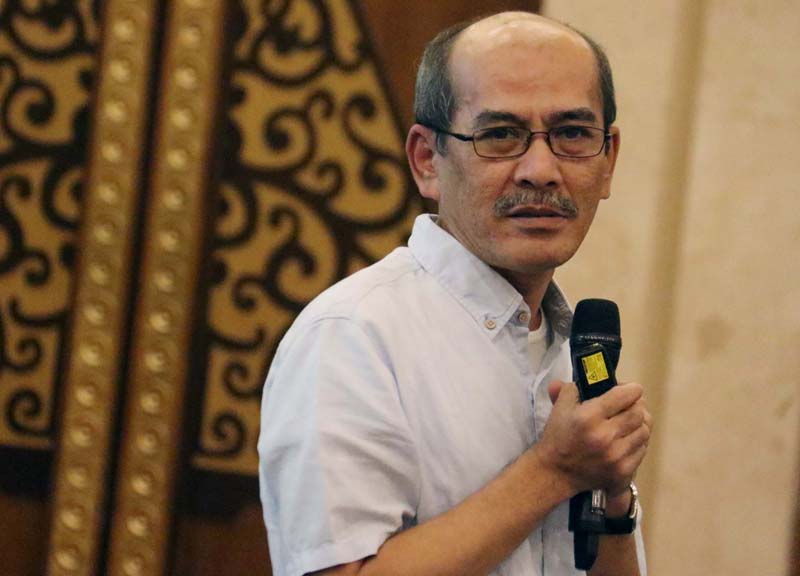
AKTUALITAS.ID – Ekonom Institute for Development of Economics and Finance (Indef) Nailul Huda menilai kluster perpajakan dalam Omnibus Law Undang-Undang Cipta Kerja (UU Ciptaker) hanya mengobral kemudahan bagi pengemplang pajak. Pasalnya, kemudahan diberikan ketika tingkat kepatuhan wajib pajak masih rendah. Ia menuturkan pada 2018 tingkat kepatuhan formal wajib pajak badan dan orang pribadi sudah mencapai […]

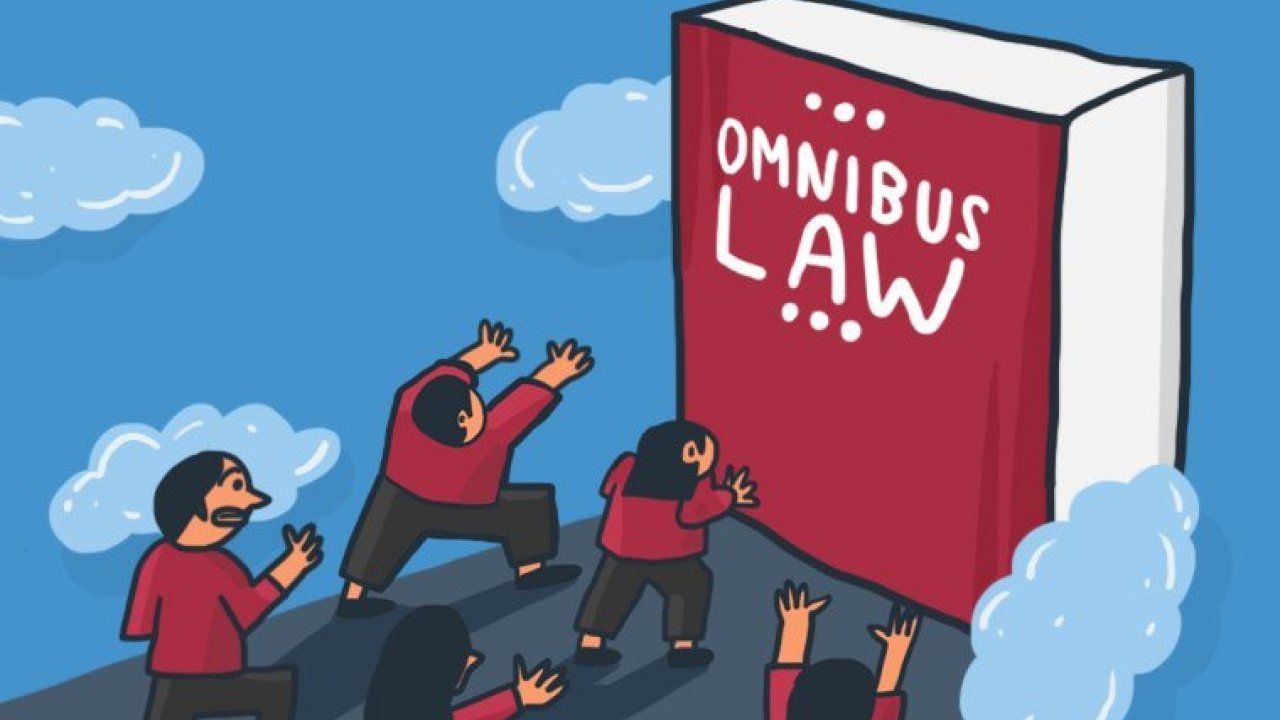
AKTUALITAS.ID – Ekonom Institute for Development of Economics and Finance (Indef) Nailul Huda menilai kluster perpajakan dalam Omnibus Law Undang-Undang Cipta Kerja (UU Ciptaker) hanya mengobral kemudahan bagi pengemplang pajak.
Pasalnya, kemudahan diberikan ketika tingkat kepatuhan wajib pajak masih rendah. Ia menuturkan pada 2018 tingkat kepatuhan formal wajib pajak badan dan orang pribadi sudah mencapai 72 persen. Namun, persentase yang melakukan pembayaran masih di kisaran 50 persen.
“Artinya masih banyak pengemplang pajak yang seharusnya sanksi diperberat,” ujar Nailul Huda dalam diskusi bertajuk Omnibus Law Klaster Perpajakan: Jurus Jitu Mendongkrak Investasi? yang digelar Indef, Senin (26/10/2020).
Sayangnya, dalam UU Ciptaker sanksi bagi pengemplang diringankan dengan revisi aturan Pasal 8 ayat 2A Undang-Undang Ketentuan Umum Perpajakan (KUP).
Dalam UU KUP disebutkan jika wajib pajak membetulkan sendiri surat pemberitahuan masa yang mengakibatkan utang pajak menjadi lebih besar akan kena sanksi administrasi berupa bunga sebesar 2 persen per bulan atas jumlah pajak yang kurang dibayar.
Sementara, dalam UU Ciptaker Pasal 113 ayat 1 poin 2b ketentuan terkait besaran bunga denda dalam sanksi administrasi ditetapkan oleh Menteri Keuangan dan dihitung berdasarkan suku bunga acuan ditambah 5 persen dan dibagi 12 (jumlah bulan dalam setahun) yang berlaku pada tanggal dimulainya perhitungan sanksi tersebut.
“UU Omnibus Law ini juga karpet merah bagi pengemplang pajak setelah tax amnesty tahun 2016, karena ada pasal dalam UU Ciptaker yang mengubah UU KUP Pasal 44B ayat 2” lanjut Huda.
Pada UU KUP Pasal 44B ayat 2, tutur Huda, penghentian penyidikan tindak pidana di bidang perpajakan hanya dilakukan setelah wajib pajak melunasi utang pajak dan ditambah dengan sanksi administrasi berupa denda sebesar 4 kali jumlah pajak yang tidak atau kurang dibayar.
Sementara dalam UU Ciptaker, penghentian penyidikan hanya dilakukan setelah wajib pajak setelah melunasi utang pajak ditambah dengan sanksi administrasi berupa denda sebesar 3 kali jumlah pajak yang tidak atau kurang dibayar.
“Di sini ada pengurangan menjadi cuma tiga kali jumlah pajak yang dikemplang. Akhirnya mereka bisa menikmati diskon dari pemerintah 1 kali jumlah pajak yang kurang bayar,” pungkasnya.





Malaysia Naikkan Gaji Minimum Jadi Rp8,7 Juta

Polisi Bongkar Perkembangan Baru Kasus Santriwati Bekasi

Pria 56 Tahun di Konawe Diduga Bakar Rumah karena Cemburu

Sakit Hati Dipecat, Eks Karyawan Hapus Ratusan Server Virtual

Anggaran BGN Dipangkas Rp38 Triliun

BMKG Ungkap Daftar Daerah Siaga Banjir hingga 12 Oktober


-

 RIAU11/10/2026 11:30 WIB
Pergantian Kapolda Riau: Welcome and Farewell Parade Tandai Estafet Kepemimpinan
-
OASE11/10/2026 05:00 WIB
1400 Tahun Lalu Al-Qur’an Sudah Jelaskan Dua Laut Bertemu Tapi Tak Bercampur
-
POLITIK11/10/2026 13:00 WIB
Pengamat: Pemakzulan Wapres Bisa Dilakukan Secara Individual
-
NASIONAL11/10/2026 14:00 WIB
BGN Tegaskan Lokasi Penemuan Jenazah Kendal Bukan Dapur SPPG
-
JABODETABEK11/10/2026 05:30 WIB
BMKG Prakirakan Jakarta Hujan Ringan Minggu 11 Oktober
-
RIAU11/10/2026 09:30 WIB
Kabaharkam Polri dan TNI Perkuat Sinergi Gerakan Penanaman Sejuta Pohon di Siak Riau
-
POLITIK11/10/2026 11:00 WIB
Pengamat: RUU Pemilu Diminta Dirombak Total Usai Putusan MK
-
 POLITIK11/10/2026 06:00 WIB
Golkar Sebut Dasar Pemakzulan Gibran Tak Terpenuhi